من المتوقع أن تتجاوز الإضافات الجديدة للطاقة الشمسية في الهند 50 جيجاواط في 2026 محققةً رقمًا قياسيًا
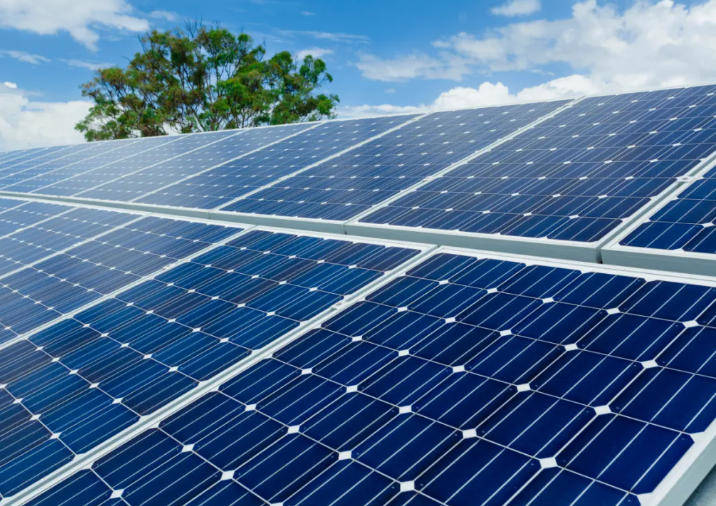
أخبار ar.wedoany.com، من المتوقع أن تحقق الإضافات الجديدة للطاقة الشمسية في الهند رقمًا قياسيًا تاريخيًا في عام 2026، غير أن السياسات التي تدفع هذا النمو تتسبب في توتر المعروض، مع ارتفاع كبير في أسعار الأنظمة. يُظهر أحدث تحليل صادر عن وود ماكنزي (Wood Mackenzie) أن الهند أضافت 34 جيجاواط (تيار مستمر) من القدرة الشمسية الجديدة في النصف الأول من عام 2026، بزيادة قدرها 38% مقارنة بالفترة نفسها من عام 2025، ويعود ذلك بشكل رئيسي إلى قيام المطورين بتسريع دخول المشاريع حيز التشغيل قبل الموعد النهائي المحدد في يونيو لقائمة النماذج والمصنعين المعتمدة-II (ALMM-II). وتتوقع المؤسسة في تقريرها "من الألواح إلى الخلايا: تعميق انتشار الطاقة الشمسية الكهروضوئية في الهند" أن تتجاوز الإضافات الجديدة للعام بأكمله 50 جيجاواط (تيار مستمر)، محطمةً الرقم القياسي البالغ 49 جيجاواط (تيار مستمر) الذي سُجل في عام 2025.
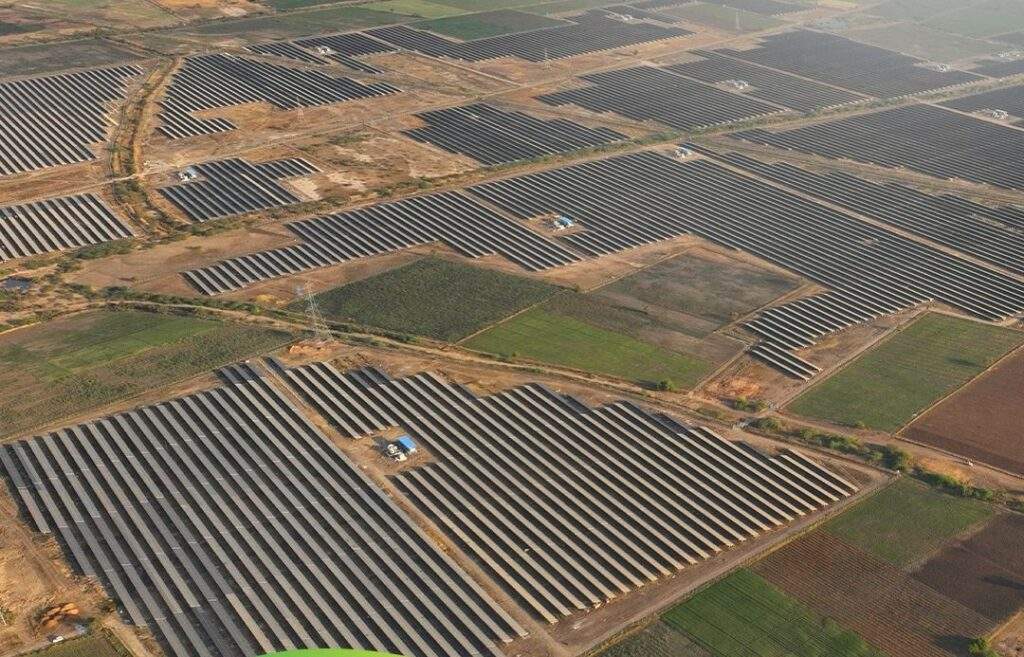
صرّح سوريت سينغ، محلل الأبحاث في وود ماكنزي، أن اشتراط ALMM-II يُعد خطوة جريئة من الهند نحو بناء سلسلة توريد محلية متكاملة بالكامل للطاقة الشمسية، غير أن قدرات تصنيع الخلايا لم تواكب بعد طاقات إنتاج الألواح، مما يجعل التأثير على التكاليف في الأمد القصير أمرًا لا مفر منه، وسيتعين على المطورين تجاوز فترة انتقالية صعبة قبل استقرار الأسعار.
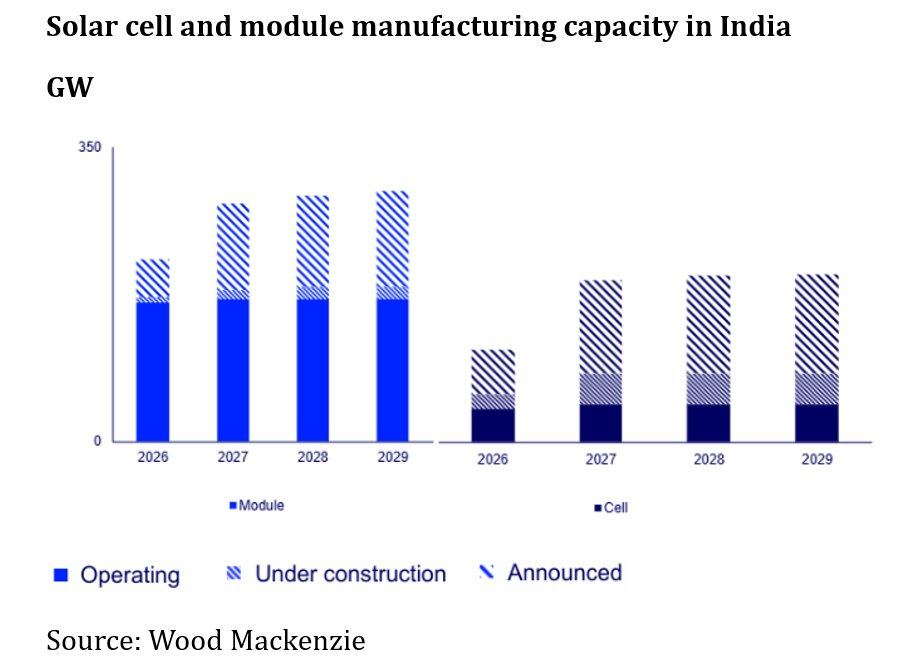
تعكس الإضافات الجديدة البالغة 34 جيجاواط (تيار مستمر) في النصف الأول من عام 2026 جهود المطورين لاستكمال المشاريع قبل دخول ALMM-II حيز التنفيذ. وتشترط هذه السياسة أن تستخدم المشاريع المدعومة من الحكومة ألواحًا مُصنّعة من خلايا منتجة محليًا. كما أن تسارع البناء جاء مدفوعًا أيضًا بالإلغاء التدريجي للإعفاء من رسوم نقل الكهرباء بين الولايات، حيث انخفضت نسبة الإعفاء من 75% إلى 50% للمشاريع التي تدخل حيز التشغيل اعتبارًا من يوليو 2026، على أن يُلغى الإعفاء بالكامل بعد يوليو 2028.
تتوقع وود ماكنزي أن تشهد الإضافات الجديدة للطاقة الشمسية تباطؤًا في النصف الثاني من عام 2026، بسبب القيود على طاقة تصنيع الخلايا وارتفاع أسعار الألواح. ومع ذلك، فإن الإعفاءات الممنوحة لمشاريع القياس الصافي (net metering) والوصول المفتوح (open access) من ALMM-II ستستمر حتى 31 ديسمبر 2026، مما قد يوفر مجالًا لارتفاع الأرقام. كما وافقت وزارة الطاقة الجديدة والمتجددة الهندية (MNRE) في يوليو 2026 على إعفاء المشاريع القريبة من الاكتمال من هذا الاشتراط، على أن يقدم مقدمو الطلبات طلباتهم قبل 23 يوليو 2026.
الاعتماد على الواردات يتحول بدلًا من أن يختفي. تشير وود ماكنزي إلى أنه على الرغم من أن ALMM-II قلّص واردات الهند المباشرة من الخلايا من الصين، فإن المشتريات تحولت إلى جنوب شرق آسيا، حيث تضاعفت واردات الخلايا من إندونيسيا تقريبًا ثلاث مرات في بداية عام 2026. وخلال الأشهر الخمسة الأولى من عام 2026، استوردت الهند 5 جيجاواط من رقائق السيليكون و20 جيجاواط من الخلايا، حيث ارتفعت واردات رقائق السيليكون بنسبة 86% على أساس سنوي، لدعم إنتاج الخلايا محليًا.
تفرض الهند رسومًا جمركية أساسية بنسبة 20% على الخلايا والألواح المستوردة. وفي سبتمبر 2025، أوصت المديرية العامة لتدابير الإغاثة التجارية الهندية (DGTR) بفرض رسوم مكافحة إغراق تصل إلى 30% على الخلايا والألواح الشمسية المصنعة في الصين، في انتظار القرار النهائي للحكومة المركزية. وهذا يجعل إندونيسيا مصدر إمداد بديلًا جذابًا بشكل متزايد، غير أنها قد تواجه تدقيقًا بشأن التحايل، بالنظر إلى أنماط إعادة الشحن للخلايا الصينية التي لوحظت في أسواق أخرى.
وفقًا لبيانات وود ماكنزي، فإن أي تأخير في طاقة تصنيع الخلايا الجديدة البالغة 14 جيجاواط قيد الإنشاء حاليًا قد يؤدي إلى تعميق الاعتماد على الواردات ودفع الأسعار إلى ما يتجاوز التوقعات الحالية. ومن المتوقع أن تدخل 130 جيجاواط إضافية من طاقة تصنيع الخلايا حيز التشغيل بحلول عام 2029، وهو ما يتطلب تحقيق معدل نمو سنوي مركب قدره 49% مقارنة بالخط الأساس البالغ 88 جيجاواط بعد اكتمال جميع المشاريع في عام 2026.
حتى مع دخول طاقات تصنيع الخلايا الجديدة حيز التشغيل، تتوقع وود ماكنزي أن يظل المعروض أقل من الطلب في عام 2027 بسبب عدم كفاية معدلات الاستغلال. ومن المتوقع أن يصل إنتاج الخلايا في العام المقبل إلى 29 جيجاواط، وهو ما يظل أقل بمقدار 21 جيجاواط عن متوسط الطلب السنوي على الألواح البالغ 50 جيجاواط. ونتيجة لذلك، من المتوقع أن تنخفض أسعار الأنظمة بنسبة 3% فقط من الربع الرابع من عام 2026 إلى الربع الرابع من عام 2027.
صرّح ماثيو توماس، محلل الأبحاث في وود ماكنزي، أنه مع دخول المزيد من طاقات تصنيع الخلايا حيز التشغيل، من المتوقع أن تستقر الأسعار بحلول عام 2029، غير أن هذا التحول يتطلب اتساقًا في السياسات وتنفيذًا في الوقت المناسب من جانب المصنعين. ومن المرجح أن يحذو طرح ALMM-II حذو ALMM-I من حيث تعدد الإعفاءات، غير أن التأثير ينبغي أن يكون أكثر قابلية للتحكم نظرًا لارتفاع مستوى جاهزية الموردين والمطورين وصناع السياسات. وتخطط MNRE لتطبيق ALMM-III في يونيو 2028، والذي سيمدد الاشتراطات الإلزامية لتشمل رقائق السيليكون الشمسية، مما يشير إلى أن متطلبات المحتوى المحلي في الهند ستواصل الارتفاع.
المنتجات ذات الصلة

محطة توليد الطاقة بالغاز EMPP في ماليزيا
CGN Energy International Holdings Co., Ltd.
محول مغمور بالزيت للاستخدام في المحطات بجهد 10 كيلوفولت
SHANDONG TAIKAI TRANSFORMER CO., LTD.
ألواح شمسية باللون الأسود بالكامل - 54 (410-430W)
Shenzhen Qiming Photovoltaic Technology Co., Ltd.
وحدة شحن تيار مستمر متكاملة 400kW
Shanghai Enneagon Energy Technology Co., Ltd.
جهاز مراقبة صوتي وكهربائي لكوارث الطاقة في المناجم YDD7.4(A)
Shandong Tianhe Technology Co., Ltd.
خزان التحليل الكهربائي بدون إطار القطب الكهربائي
Beijing Hydrogenergy Technology Co., Ltd.