حرب إيران تقطع الإمدادات في الشرق الأوسط وصادرات الأمريكتين من النفط الخام تسجل رقماً قياسياً جديداً عند 11.7 مليون برميل يومياً
أخبار ar.wedoany.com، بعد ستة أشهر من اندلاع الحرب الإيرانية وإغلاق مضيق هرمز، يستحوذ منتجو النفط في الأمريكتين، من كندا إلى الأرجنتين، على حصص السوق التي خسرها المصدرون في الشرق الأوسط. وقد يؤدي التركيز العالمي المتجدد على أمن الطاقة إلى تحويل هذا التحول الطارئ إلى تغيير هيكلي دائم.
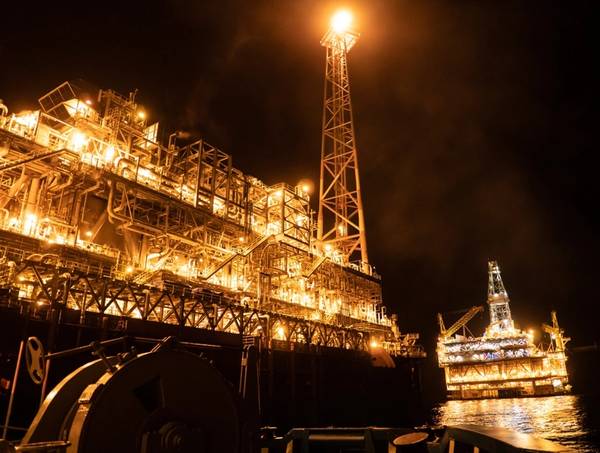
أدى إغلاق مضيق هرمز إلى تعطيل نحو خُمس إمدادات النفط العالمية، مما أطلق موجة واسعة من الطلب على المصادر غير الشرق أوسطية، وكانت الأمريكتان المستفيد الأكبر من ذلك. ويُعد هذا من أبرز التحولات في خريطة الطاقة العالمية خلال عقود. وتظهر بيانات شركة "كبلر" (Kpler) أن متوسط الصادرات اليومية من النفط الخام في منطقة الأمريكتين، من كندا إلى الأرجنتين، بلغ خلال العام الجاري 2026 مستوى قياسياً عند 11.7 مليون برميل يومياً، مقارنة بـ 10.3 ملايين برميل يومياً في 2025، وهو ما يقارب ضعف المستوى المسجل قبل عقد من الزمن. وتتصدر الولايات المتحدة الصادرات بمتوسط 4.4 ملايين برميل يومياً، تليها البرازيل بمتوسط 2.5 مليون برميل يومياً.
توجه معظم الصادرات الجديدة إلى آسيا. فمنذ اندلاع الحرب الإيرانية، ارتفعت واردات آسيا من النفط الخام من نصف الكرة الغربي بشكل حاد، ومن المتوقع أن تبلغ في أغسطس/آب مستوى قياسياً عند 5.4 ملايين برميل يومياً، مقارنة بمتوسط 4 ملايين برميل يومياً في 2025. وهذا التنويع هو في الأساس تعديل اضطراري تحت ضغط انقطاع الإمدادات، وليس خياراً مدروساً. غير أن هذه الصدمة كشفت مخاطر الاعتماد المفرط على إمدادات الشرق الأوسط، وقد يكون لهذا الدرس آثار طويلة الأمد بالنظر إلى صدمة الإمدادات التي تعرضت لها آسيا خلال هذه الحرب. وحتى إذا استأنفت دول الخليج صادراتها في المستقبل، فقد يتردد المشترون الآسيويون في تركيز مشترياتهم مجدداً بشكل مفرط على منطقة واحدة، خاصة تلك المصادر التي تتسم بضعف الممرات البحرية الحيوية وارتفاع مخاطر النزاعات. وتظل تكلفة شراء النفط الخام من نصف الكرة الغربي أعلى عموماً من النفط الخليجي الذي يتمتع بميزة قربه الجغرافي، غير أن هذا الفارق السعري بات ينظر إليه عدد متزايد من المشترين باعتباره قسط تأمين ضد الاضطرابات الجيوسياسية المستقبلية.
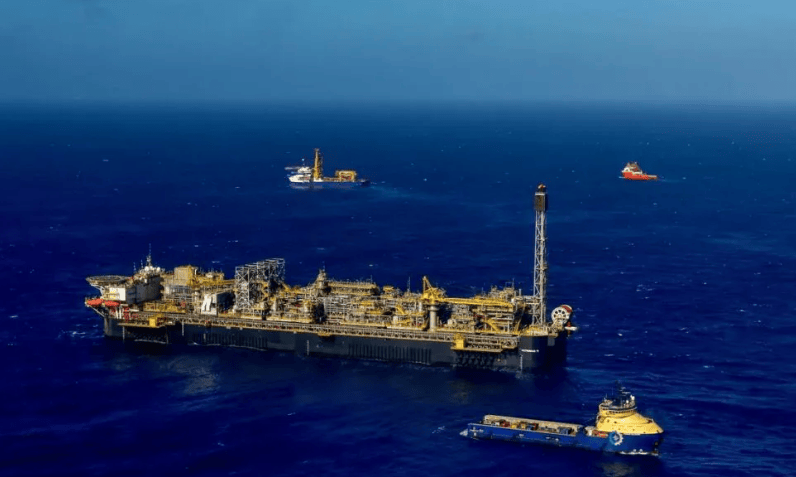
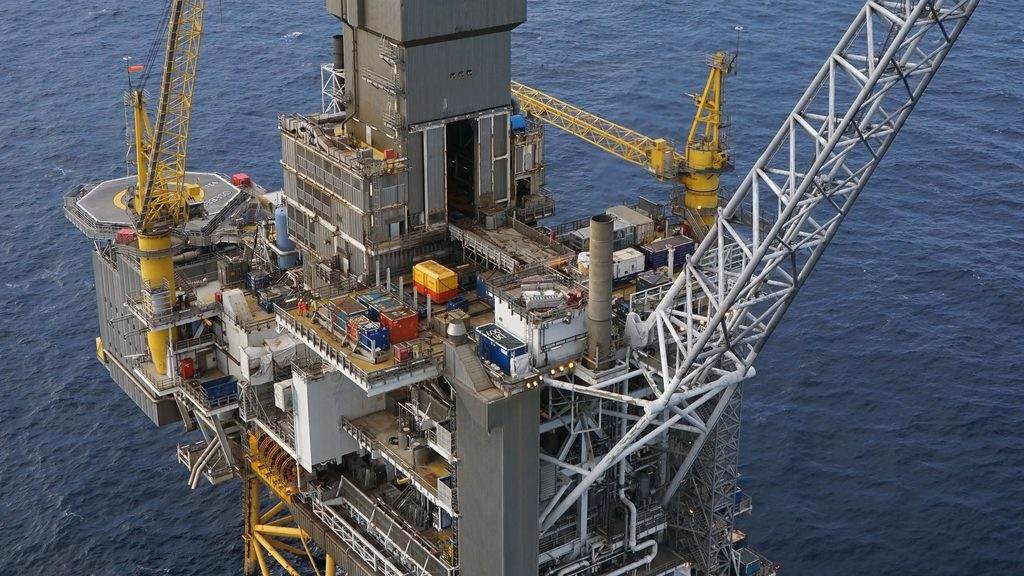
يُعد توسع حجم الإمدادات الأمريكية شرطاً أساسياً لإعادة التشكيل الحالية. فقد غيّرت ثورة الصخر الزيتي سوق النفط العالمية أولاً، ودفعت الولايات المتحدة في 2018 إلى تجاوز السعودية وروسيا لتصبح أكبر منتج للنفط في العالم. وتظهر بيانات وكالة الطاقة الدولية (International Energy Agency، IEA) أن إنتاج الولايات المتحدة من النفط بلغ في 2025 مستوى قياسياً عند 21 مليون برميل يومياً، بما يعادل نحو خُمس الإنتاج العالمي. وتتزامن زيادة الإنتاج في دول أمريكية أخرى: فمن المتوقع أن يصل إنتاج البرازيل في 2026 إلى مستوى قياسي عند 4.3 ملايين برميل يومياً، بزيادة 480 ألف برميل يومياً عن العام السابق، مدفوعاً بحقول بحرية كبرى مثل بوزيوس (Buzios) وباكالهاو (Bacalhau)؛ وتواصل كندا زيادة إنتاجها من الرمال النفطية؛ وتبرز غيانا كواحدة من أسرع مناطق إنتاج النفط نمواً في العالم؛ وتزيد الأرجنتين إنتاجها بشكل مطرد في حوض فاكا مويرتا (Vaca Muerta) الصخري، الذي يُعد أحد أكبر موارد النفط والغاز غير التقليدية خارج أمريكا الشمالية. وتتوقع وكالة الطاقة الدولية أن يبلغ متوسط الإنتاج اليومي لأمريكا الشمالية في 2027 نحو 30.5 ملايين برميل، ولأمريكا اللاتينية 9.3 ملايين برميل، مما يعني نمو إنتاج المنطقة بنسبة 50% خلال العقد الماضي.
كما واصلت الأمريكتان، ولا سيما أمريكا الشمالية، على مدى سنوات بناء البنية التحتية للطاقة الإنتاجية ومحطات التصدير وخطوط الأنابيب ومرافق الشحن البحري. وعند انقطاع إمدادات الشرق الأوسط، شكلت هذه المرافق طاقة تصديرية جاهزة للاستخدام.
تمثل الأمريكتان حالياً نحو 30% من صادرات النفط الخام البحرية العالمية، مقارنة بـ 23% في العام الماضي، ويُعد المشترون الآسيويون المحرك الرئيسي لهذا التحول. ولن يحل منتجو الأمريكتين محل موردي الشرق الأوسط في آسيا بالكامل، لكنهم قد يواصلون إضعاف سيطرة منتجي الخليج على الأسواق الآسيوية.
تُعد تكلفة النقل مقياساً رئيسياً لهذا الاستبدال في الإمدادات. فقد اعتمد النفط الخليجي تاريخياً على ميزة قربه الجغرافي ليكون الخيار الطبيعي للمستوردين الآسيويين، بينما تستغرق ناقلات النفط المتجهة من البرازيل إلى اليابان في البحر حتى نحو 60 يوماً، أي حوالي ثلاثة أضعاف زمن العبور من الخليج. وتؤدي المسافات الأطول إلى شغل أسطول الناقلات، مما يرفع الطلب على الشحن وتكاليف النقل. وتظهر بيانات مجموعة بورصة لندن (LSEG) أن معدل الأجر اليومي لناقلة النفط العملاقة (VLCC) التي تحمل مليوني برميل من النفط الخام ارتفع إلى مستوى قياسي عند نحو 640 ألف دولار، أي أكثر من ثلاثة أضعاف مستواه قبل الحرب. ويقبل مصفّرو آسيا حالياً على تحمل تكاليف نقل أعلى بشكل ملحوظ مقابل قدر أكبر من أمن الطاقة.
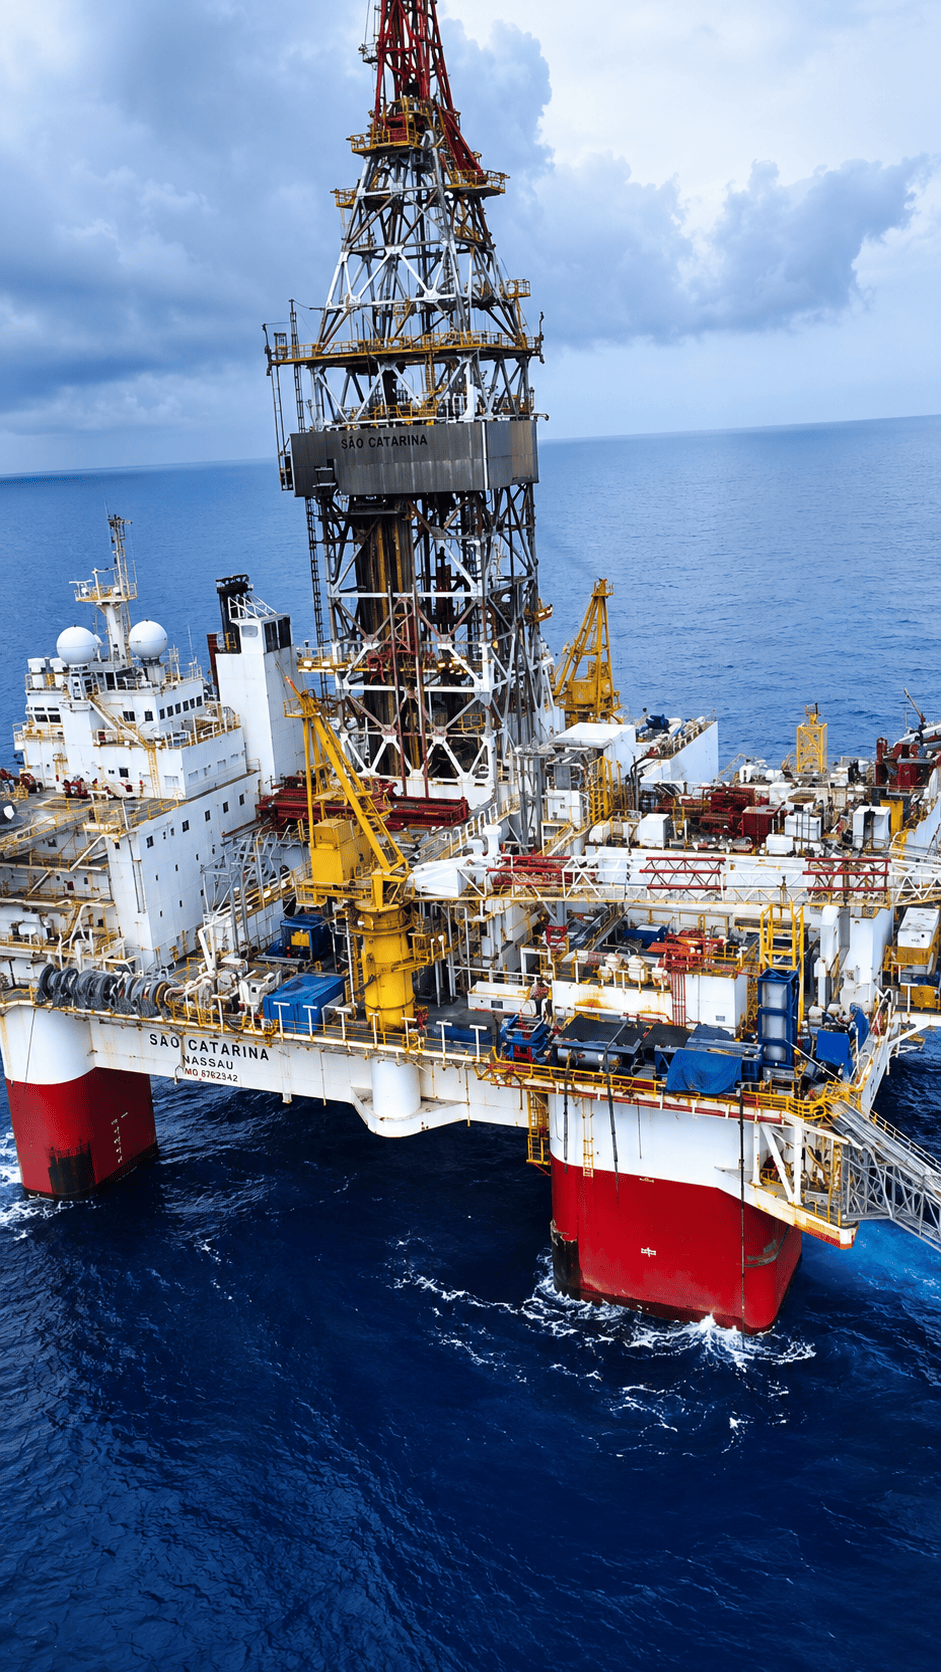
وتوفر الأمريكتان أيضاً تغطية أوسع لأنواع النفط الخام يصعب على مناطق إنتاجية أخرى مجاراتها: فهي تشمل النفط الصخري الأمريكي الخفيف منخفض الكبريت، والنفط الرملي الكندي الثقيل عالي الكبريت، والنفط البرازيلي البحري والغوياني متوسط الكثافة منخفض الكبريت، والنفط الصخري الأرجنتيني الخفيف منخفض الكبريت. غير أن الأمريكتين لا تستطيعان أن تحلا محل الشرق الأوسط بالكامل، إذ يمتلك الأخير احتياطيات أكبر بكثير وتكاليف إنتاج أقل بكثير. وقد بدأ هذا التحول في الإمدادات كاستجابة مؤقتة للحرب الإيرانية، لكنه يبدو متزايداً وكأنه إعادة تشكيل دائمة لخريطة التجارة النفطية العالمية، وقد يستمر هذا الوضع لفترة طويلة حتى بعد عودة الهدوء إلى منطقة الخليج.
المنتجات ذات الصلة



عاكس هجين مقسم الطور بقدرة 12 كيلووات v1.4
SHENZHEN MEGAREVO TECHNOLOGY CO., LTD.
سلسلة MAX-12 لحماية البيئة/مجموعة المفاتيح الكهربائية المعزولة بالغاز SF6 (C-GIS)
Murge Electric Co., Ltd.
سلسلة IS(B)☐-M·RL – محولات مجسمة مغمورة بالزيت (قلب حديدي ملفوف مسطح أو مجسم)
Guangdong Kehua Electric Power Technology Co., Ltd.
نظام دعامات التتبع المستقل أحادي المحور بمحرك دوران واحد (Yuguang 1P)
ANTAI TECHNOLOGY CO., LTD.
المحطة الطرفية لكابلات خارجية مركبة 220 كيلو فولت
Shenyang Guolian Cable Accessories Manufacture Co., Ltd.