أزمة هرمز تعيد تشكيل منظومة النقل البحري العالمية لناقلات النفط
أخبار ar.wedoany.com، على مدى العقود الماضية، تشكّلت لمنظومة النقل البحري العالمي للنفط الخام منطقية تشغيلية عالية النضج: يُحمَّل النفط الخام الشرق أوسطي على متن ناقلات النفط العملاقة VLCC في الخليج العربي، ثم تعبر مضيق هرمز متجهة مباشرة إلى الصين أو الهند أو اليابان أو كوريا الجنوبية أو أوروبا، لتُنجز السفينة الواحدة رحلة عابرة للمحيطات كاملة. وقد ظل مضيق هرمز لفترة طويلة يستحوذ على أعلى كثافة لتدفقات النقل البحري للطاقة في العالم. ووفقاً لإحصاءات إدارة معلومات الطاقة الأمريكية، عبر ما يقرب من 20 مليون برميل يومياً من النفط والمنتجات النفطية المضيق في عام 2024، أي ما يعادل نحو 20% من الاستهلاك العالمي للسوائل النفطية؛ وفي النصف الأول من عام 2025، اتجه نحو 89% من النفط الخام والمكثفات المارة عبر المضيق إلى آسيا، واستحوذت الصين والهند واليابان وكوريا الجنوبية مجتمعة على 74%.
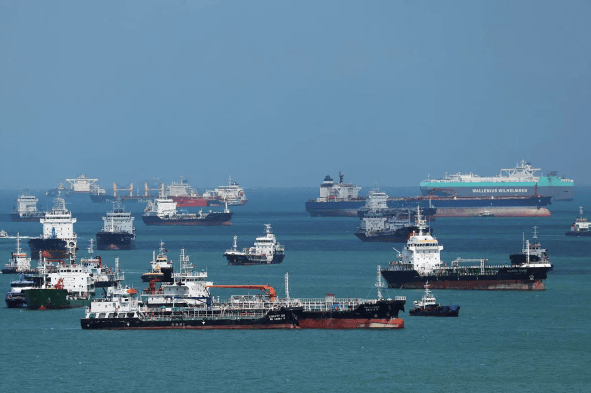
ومع دخول عام 2026، تعرّضت هذه المنظومة اللوجستية التي عملت لعقود لاضطرابات متواصلة. فمنذ نهاية فبراير، انخفضت حركة السفن التجارية الكبيرة عبر مضيق هرمز انخفاضاً حاداً. وفي 21 سبتمبر، لم تسجّل بيانات تتبع السفن سوى عبور سفينتين لنقل البضائع عبر المضيق، في حين كان المتوسط اليومي لعبور السفن التجارية الكبيرة قبل تصاعد الصراع نحو 125 سفينة. وقد أبحرت بعض السفن مع إغلاق أجهزة AIS، لذا لا تغطي بيانات التتبع العلنية إجمالي حركة العبور الفعلية، غير أن كثافة السفن في المضيق أصبحت أدنى بوضوح من مستوياتها الطبيعية.
برميل النفط الخام الشرق أوسطي الواحد بات يحتاج إلى ناقلتين لإتمام نقله
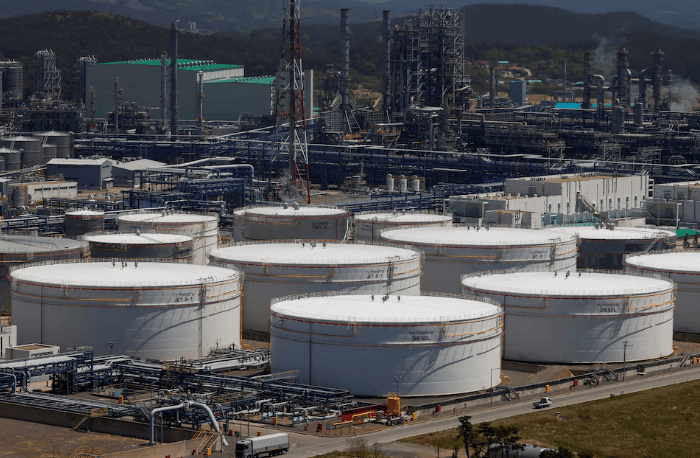
لمواصلة إيصال نفط الخليج الخام إلى الأسواق الدولية، توسّعت بسرعة بنية نقل جديدة: يُحمَّل النفط الخام أولاً على ناقلات تتولى المقطع عالي المخاطر من الخليج العربي، وتعبر مضيق هرمز وصولاً إلى خليج عُمان؛ ثم يُنقل قرب سواحل عُمان عبر عملية النقل من سفينة إلى سفينة STS، ليُحمَّل بعد ذلك على ناقلة VLCC أخرى تُكمل الرحلة البحرية الطويلة إلى آسيا أو أوروبا.
ويقسّم هذا النمط المسار الكامل السابق إلى ثلاث حلقات: "النقل القصير عبر المضيق + النقل البحري الوسيط + النقل البحري العابر للمحيطات". فبينما كانت ناقلة VLCC واحدة قادرة سابقاً على الإبحار مباشرة من موانئ مثل رأس تنورة إلى آسيا، باتت الشحنة نفسها من النفط الخام تشغل ناقلتين على الأقل، مع ما يترتب على ذلك من عمليات الاقتراب من السفن وربط الخراطيم ونقل النفط وتحديد مواقع السفن ونوافذ الانتظار. وفي سبتمبر، قُدِّر حجم نقل النفط الخام عبر STS في خليج عُمان بنحو 2.5 مليون برميل يومياً، مقابل 1.4 مليون برميل يومياً في أغسطس؛ وقد بلغ حجم النقل في أغسطس مستوى أعلى في وقت سابق.
لم يزد عدد السفن بالتوازي مع ذلك، غير أن نقل الكمية نفسها من النفط الخام بات يتطلب سفناً أكثر وأيام سفن أكثر. ونتيجة لذلك، ظهر في سوق ناقلات النفط العالمية وضع نادر: انخفاض الكميات الفعلية المنقولة بحراً من النفط الخام، في مقابل تفاقم شح ناقلات النفط.
وتُظهر إحصاءات Vortexa أنه خلال أزمة هرمز بلغ متوسط كميات التحميل لصادرات النفط الخام على ناقلات VLCC عالمياً نحو 16.3 مليون برميل يومياً، بتراجع قدره 6.1 مليون برميل يومياً على أساس سنوي، أي بنسبة 27%؛ وفي الفترة نفسها ظلّت كميات التحميل على ناقلات Suezmax شبه مستقرة، في حين ارتفعت كميات التحميل على ناقلات Aframax والسفن الأصغر بنحو 1.5 مليون برميل يومياً. ولم يؤدِّ انخفاض حجم النقل على ناقلات VLCC إلى تحرير سفن كافية، والسبب في ذلك هو أن عمليات STS في خليج عُمان والنقل القصير عبر المضيق وترتيبات التحويل الأخرى استوعبت قدراً كبيراً من الطاقة التشغيلية الفعلية.
سوق ناقلات النفط تبدأ التسعير وفق "مقاطع المخاطر"
انعكس التغير في بنية النقل مباشرة على سوق استئجار السفن.
في مطلع سبتمبر، بلغ العائد اليومي المكافئ لناقلات VLCC من الخليج العربي إلى الصين نحو 760 ألف دولار، مسجلاً مستوى قياسياً مرتفعاً؛ كما بلغ العائد اليومي لناقلات VLCC على مسار عُمان–الصين نحو 358 ألف دولار. وبحلول أواخر سبتمبر، ارتفعت عروض بعض الرحلات من الخليج إلى آسيا إلى مستويات بالغة الارتفاع، وشهد السوق حالة من الشح الشديد في المعروض الفوري لناقلات VLCC.
كما تأثر نقل النفط الخام الأمريكي إلى آسيا بذلك. فحالياً تبلغ تكلفة الشحنة الواحدة لناقلة VLCC تنقل نحو 2 مليون برميل من النفط الخام من هيوستن إلى آسيا نحو 52 مليون دولار، أي ما يعادل نحو 26 دولاراً للبرميل. وقد تحوّلت تكاليف الشحن من تكلفة إضافية في تجارة النفط الخام إلى متغير رئيسي يحدد إمكانية إتمام صفقة الشحنة.
وهذا التحول آخذ في الانتشار إلى مسارات بعيدة عن الشرق الأوسط. فقد ارتفعت تكلفة الشحنة الواحدة لناقلات Aframax من فنزويلا إلى خليج المكسيك الأمريكي من نحو 1.35 مليون دولار في وقت سابق من العام إلى 3.5 مليون دولار. وتنقل الاختناقات في الشحن البحري، عبر إعادة توزيع السفن عالمياً، مخاطر مضيق هرمز إلى تجارة النفط الخام في المحيط الأطلسي والبحر الكاريبي وغرب أفريقيا والأمريكتين.
ناقلات VLCC غير كافية، وAframax وSuezmax تبدأ بحمل شحنات لم تكن من اختصاصها
في الظروف الطبيعية، تناسب ناقلات VLCC بطبيعتها شحنة النفط الخام العابرة للقارات البالغة نحو 2 مليون برميل. فكلما كبرت السفينة، انخفضت تكلفة النقل للبرميل.
غير أن بعض المصافي بدأت بالفعل تغيير هذا النموذج الاقتصادي. فالمشترون الآسيويون يحمّلون جزءاً من النفط الخام الأمريكي على ناقلات Aframax بسعة نحو 700 ألف برميل، بدلاً من انتظار ناقلات VLCC الكبيرة؛ كما تُقسَّم بعض شحنات النفط الخام الأطلسية التي كانت ناقلة VLCC واحدة قادرة على نقلها إلى ناقلتين من طراز Suezmax بسعة نحو مليون برميل لكل منهما.
والنتيجة أن الكمية نفسها من النفط الخام تشغل عدداً أكبر من السفن.
ويستمر التوتر في سوق VLCC بالانتقال إلى Suezmax وAframax. ففي مطلع سبتمبر، بلغ مؤشر أسعار الشحن العالمي لناقلات Suezmax نحو 2.7 ضعف مستواه قبل عام، وناقلات Aframax نحو ضعفين، بينما بلغ مؤشر VLCC نحو 7.1 أضعاف. وبدأ التقسيم التقليدي الواضح نسبياً بين أنواع السفن يُعاد ترتيبه وفقاً لأمن النقل وتوافر السفن وأسعار الشحن الفورية.
مصافي آسيا تعيد حساب "المسافة من مصدر النفط"
ظل النفط الخام عبر هرمز يعتمد اعتماداً كبيراً على السوق الآسيوية. وقد أتاحت الميزة المسافية من الشرق الأوسط إلى شمال شرق آسيا وجنوبها تشكيل سلاسل إمداد طاقة آسيوية ضخمة للسعودية والإمارات والعراق والكويت وقطر.
وبعد ارتفاع تكاليف الشحن، أضافت نماذج شراء المصافي متغيراً يتزايد وزنه بسرعة: الأميال البحرية الطنية.
فقد بدأت المصافي اليابانية بالفعل بشراء النفط الخام من ألاسكا الأقرب مسافة، حتى وإن لم يكن هذا النفط المادة الخام المثالية المعتادة لجميع المصافي؛ كما تراجع نقل النفط الخام الأمريكي إلى آسيا، وواجه بعض النفط الخام الأنغولي بيئة تسويق آسيوية أكثر صعوبة بسبب ارتفاع تكاليف النقل لمسافات طويلة.
ولن تقتصر المصافي على مقارنة أسعار النفط الخام FOB. فتكلفة التسليم إلى المصب باتت تتأثر في الوقت نفسه بنوع السفينة ومسافة الرحلة ومخاطر المضيق ورسوم STS وزمن انتظار السفن. وبرميل النفط الخام الأرخص سعراً الذي يحتاج إلى 5000–10000 ميل بحري إضافية قد تكون تكلفته النهائية عند المصب أعلى من إمدادات قريبة.
وهكذا بدأت التجارة العالمية للنفط الخام تعيد إبراز قيمة المسافة الجغرافية.
مشكلة أوروبا معاكسة لآسيا: النفط الخام القريب أصبح أكثر تكلفة
تحتاج آسيا إلى تحمّل تكاليف النقل لمسافات طويلة، في حين تواجه مصافي أوروبا اشتداد المنافسة على النفط الخام المجاور.
في منتصف سبتمبر، تراوحت عقود Brent الآجلة حول 110 دولارات للبرميل، بينما ارتفع سعر Dated Brent الفعلي في أوروبا إلى أكثر من 130 دولاراً للبرميل. وتتنافس المصافي الأوروبية بكثافة على إمدادات بحر الشمال وغرب أفريقيا والبحر المتوسط وغيرها من الإمدادات التي لا تعبر هرمز، فتحوّلت الميزة اللوجستية للنفط الخام القريب إلى علاوة سعرية.
وقد تضاعف هذا التوتر خلال فترة تأثر جزء من صادرات السعودية عبر البحر الأحمر. وفي 22 سبتمبر، أعادت السعودية تشغيل خط الأنابيب شرق–غرب لنقل النفط الخام من مناطق الإنتاج الشرقية إلى ميناء ينبع على البحر الأحمر. ويستطيع هذا الخط عادةً توفير طاقة نقل بنحو 7 ملايين برميل يومياً، وهو يستأنف التشغيل حالياً، ويُتوقع أن يستغرق استئنافه الكامل عدة أسابيع.
وامتدت المنافسة على النفط الخام الشرق أوسطي إلى "أي ميناء يُصدَّر منه". فرأس تنورة ترتبط بمسار هرمز، وينبع بمسار البحر الأحمر، وخليج عُمان بعقدة النقل عبر STS. وبنية التجارة التي كانت تُحدَّد سابقاً أساساً بنوع النفط والسعر والعقود، باتت الآن مقيّدة في الوقت نفسه بميناء التصدير ومسار النقل.
قيمة أصول ناقلات النفط تتحول من الحمولة الساكنة إلى "مواقع السفن المتاحة"
عدد ناقلات النفط الكبيرة عالمياً ثابت أساساً في الأجل القصير. فبناء ناقلة VLCC جديدة يستغرق عادةً سنوات من الطلب إلى التسليم، ولا يمكنه معالجة فجوة الطاقة التشغيلية المفاجئة خلال أشهر.
لذلك، لم تعد النادرة مجرد السفينة، بل السفينة التي تظهر في البحر الصحيح في الوقت الصحيح.
فإذا استُخدمت ناقلة VLCC في النقل القصير عبر هرمز وعمليات STS في خليج عُمان، فلن تكون قادرة على تولي رحلة غرب أفريقيا–الصين أو خليج الولايات المتحدة–آسيا؛ وإذا أبحرت سفينة عبر مسار بديل أو انتظرت الحماية أو اصطفت في مرسى STS، فإن طاقتها الاسمية تظل قائمة، لكن الطاقة الفعلية المتاحة للسوق تكون قد انخفضت.
وتفسّر "خسارة كفاءة الطاقة التشغيلية" هذه سبب انخفاض صادرات النفط الخام العالمية مع ارتفاع أسعار ناقلات النفط في الوقت نفسه وبشكل حاد.
عُمان تتحول من عقدة ممر ملاحي إلى عقدة نقل نفط خام عالمية
كان خليج عُمان في السابق منطقة ملاحية قبل دخول مضيق هرمز وبعده أساساً، أما اليوم فيضطلع بوظيفة متزايدة الوضوح كمحطة وسيطة للطاقة.
ويستلزم تزايد نشاط STS توافر المراسي والإرشاد والقاطرات وسفن الإمداد ومعدات مكافحة التلوث والخراطيم والخدمات البحرية ووكالات السفن وقدرات إدارة جودة النفط. كما يفرض تسليم كميات كبيرة من النفط الخام بين السفن في عرض البحر متطلبات أعلى للسلامة البحرية والحماية البيئية.
وهكذا تتشكل بنية تحتية لوجستية بحرية جديدة: موانئ التحميل في الخليج العربي تتولى الإنتاج والتحميل، وناقلات النقل القصير عبر المضيق تتولى النقل عالي المخاطر، والمياه القريبة من عُمان تتولى تبادل الشحنات، وناقلات VLCC العابرة للمحيطات تُنجز النقل الدولي.
ويستطيع هذا النظام الحفاظ على جزء من الصادرات، لكن بتكلفة تتمثل في سفن أكثر ووقت أطول وتكاليف أعلى.
خارج هرمز، بدأ النقل العالمي للطاقة إعادة بناء "ممر تصدير ثانٍ"
ارتبطت تعديلات منظومة النقل البحري بالبنية التحتية للطاقة البرية.
فخط الأنابيب السعودي شرق–غرب قادر على نقل النفط الخام من حقول الشرق إلى ينبع على البحر الأحمر؛ ويستخدم العراق خط أنابيب كركوك–جيهان وجزءاً من النقل البري لتخفيف ضغط التصدير في الجنوب؛ كما ارتفعت أهمية خطوط الأنابيب البرية الأخرى وموانئ التصدير البديلة في المنطقة.
وبالنسبة للدول المنتجة، قد تحتاج منظومة تصدير الطاقة مستقبلاً إلى مزيد من التصاميم ذات "اتجاهي تصدير": أحدهما نحو الخليج العربي، والآخر قادر على تجاوز هرمز. وترتفع بالتوازي أهمية خطوط الأنابيب والخزانات وموانئ البحر الأحمر وموانئ خليج عُمان ومرافق النقل الكبيرة للنفط الخام.
ودورة هذه الاستثمارات أطول بكثير من تغيرات سوق استئجار السفن. فخطوط الأنابيب وأرصفة VLCC والخزانات الكبيرة وتوسعات الموانئ تحتاج جميعها إلى سنوات من البناء، لذا قد تستمر اضطرابات النقل في 2026 في التأثير على النفقات الرأسمالية اللاحقة في الموانئ والشحن والبنية التحتية للطاقة.
سوق ناقلات النفط العالمية تشكّل بنية جديدة لتكاليف النقل
لا يزال مضيق هرمز يتحمل حالياً قدراً كبيراً من نقل الطاقة، لكن "عودة تدفق النفط عبر المضيق" لا تعني أن منظومة الشحن التقليدية قد استُعيدت. فقد ارتفعت كميات عبور النفط الخام في سبتمبر بعض الشيء، في حين ظل العدد الفعلي لعبور السفن التجارية الكبيرة عند مستوى منخفض جداً، وتعتمد كميات كبيرة من الشحنات على النقل القصير وSTS وترتيبات النقل الخاصة.
وقد تعمّقت التغيرات المتشكلة حالياً إلى مستوى تشغيل صناعة ناقلات النفط: رحلة السفينة الكاملة تُقسَّم إلى مقطعين؛ ونقص معروض VLCC يبدأ بالضغط على Suezmax وAframax؛ والمصافي تتحول من البحث عالمياً عن أدنى سعر للنفط الخام إلى حساب مسافة الرحلة ومواقع السفن في الوقت نفسه؛ وخليج عُمان يصبح عقدة كبيرة للنقل البحري؛ وخطوط الأنابيب البرية تستعيد دورها كممر آمن لتصدير الطاقة؛ والطاقة التشغيلية الفعلية للناقلات تحل محل حجم الأسطول الاسمي كمؤشر مهم في تحديد أسعار الشحن.
وإذا استقرت ظروف الملاحة في هرمز مستقبلاً، فقد تتراجع بعض أسعار الشحن المتطرفة والطلب على STS. غير أن عام 2026 قد ترك لسلسلة إمداد الطاقة العالمية مسألة محددة جداً في تخصيص الأصول: يمكن تركيز قدرة إنتاج النفط الخام، لكن قدرة التصدير باتت تحتاج بشكل متزايد إلى فائض احتياطي. وبالنسبة لناقلات النفط والموانئ وخطوط الأنابيب ومرافق التخزين والنقل وأنظمة شراء المصافي، فإن هذه الأزمة تدفع "أمن النقل" من كونه مسألة تشغيلية إلى منظومة تخصيص رأسمالي طويلة الأجل.
المنتجات ذات الصلة


صمام كرة هوائي عالي الضغط مقاوم للتآكل
Zhejiang Deca Control Valve Meter Co., Ltd.
كابلات كهربائيّة معزولة ببولي إيثيلين متشابك (XLPE) بجهد مقنن 6-35 كيلوفولت
TONGDING INTERCONNECTION INFORMATION CO., LTD.
أنظمة التحكم في تنظيم زاوية شفرة عنفة الرياح
SSB Wind Energy Technology(Qingdao) Co., Ltd.
محول مغمور بالزيت 110 كيلو فولت ~ 220 كيلو فولت
Jiangsu Yawei Transformer Co., Ltd.
محطة إنترنت الأشياء الذكية لقناة الكابل
Shandong Kehua Electric Power Technology Co., Ltd.
صمام الكرة الدوارة ذو الختم الصلب المعدني ثنائي الاتجاه
Henan Quanshun Flow Control Science & Technology Co., Ltd.
جهاز تعويض الضغط المنخفض
Xinjiang Zhongtai Special Electric Equipment Co., Ltd.

بطارية تدفق سائل من الفاناديوم بالكامل بقوة 83.5 كيلو وات
Enerflow Technology Co., LTD.