سوق التصوير التشخيصي يقترب من 33 مليار دولار: تفاعل ثلاثي بين إدماج الذكاء الاصطناعي وتشديد الدفع وإتاحة الرعاية الصحية
أخبار ar.wedoany.com، وفقاً لأحدث دراسة أجرتها Wissen Research، من المتوقع أن ينمو سوق التصوير التشخيصي العالمي من 26.5 مليار دولار في عام 2026 إلى 33.2 مليار دولار بحلول عام 2031، بمعدل نمو سنوي مركب قدره 4.6% خلال الفترة 2026–2031. هذا المعدل ليس عدوانياً، لكنه يحمل دلالة هيكلية واضحة: فقد انتقل قطاع التصوير التشخيصي من سوق أجهزة يعتمد ببساطة على تحديث المعدات وتوسع المستشفيات، إلى مرحلة جديدة تقودها تقنيات الذكاء الاصطناعي والتصوير السحابي والأجهزة المحمولة والتشخيص والعلاج الدقيق.
على السطح، يُعدّ ارتفاع معدلات الأمراض المزمنة وشيخوخة السكان وتزايد الطلب على الفحص المبكر المحرك المباشر لتوسع سوق التصوير. لكن التحول الأعمق يكمن في أن أجهزة التصوير تنتقل من "التصوير الأوضح" إلى "التصوير الأسرع والأكثر ذكاءً والأوسع إتاحة". وفي الوقت نفسه، تعيد ضغوط جهة الدفع وارتفاع تكاليف المعدات ونقص أطباء الأشعة ومشكلات أمن البيانات تشكيل المشهد التنافسي للقطاع. خلال السنوات الخمس المقبلة، لن يكون السؤال الجوهري في سوق التصوير التشخيصي "هل سينمو؟" بل "من يستطيع تحقيق التوازن بين الكفاءة والتكلفة والقيمة السريرية؟".
أولاً: محركات النمو — الطلب على الفحص المبكر يدفع التصوير ليصبح جوهر البنية التحتية الطبية
ظلّ التصوير التشخيصي لفترة طويلة في صميم منظومة الرعاية الصحية الحديثة. وسواء تعلق الأمر بفحص الأورام أو تشخيص أمراض القلب والدماغ والأوعية الدموية، أو إدارة أمراض العظام والنساء والتوليد وأمراض الرئة، تُعدّ فحوصات التصوير مدخلاً مهماً للقرار السريري. ومع تزايد أعداد كبار السن في العالم وارتفاع عبء الأمراض المزمنة كالسرطان وأمراض القلب والأوعية الدموية والأمراض التنكسية العصبية، يتعزز باستمرار طلب المنظومات الصحية على الكشف المبكر والتدخل المبكر.
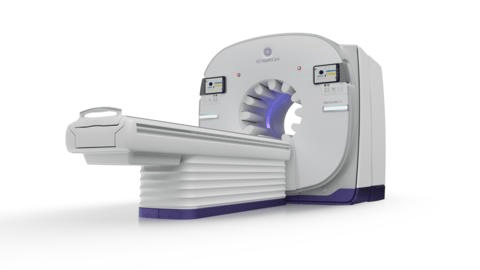
يشير التقرير إلى أن أنظمة الأشعة السينية لا تزال تستحوذ على أكبر حصة سوقية في عام 2025. وهذا ليس مفاجئاً. فمقارنةً بالأجهزة المتقدمة كالتصوير بالرنين المغناطيسي والتصوير المقطعي المحوسب، تتميز الأشعة السينية بحجم فحوصات كبير وعتبة تركيب أقل متطلبات بنية تحتية أبسط، مما يمنحها قابلية واسعة للتطبيق في المستشفيات الأساسية ومراكز العيادات الخارجية والأسواق النامية. وفي الوقت نفسه، لا يزال التصوير ثنائي الأبعاد أكبر فئة تقنية، لأن سرعة التقاطه عالية وتكلفته منخفضة، كما أن كثيراً من خوارزميات الفرز بالذكاء الاصطناعي لا تزال مطوّرة حول صور الأشعة القياسية ثنائية الأبعاد وسير عمل الموجات فوق الصوتية.
وهذا يدل على أن نمو قطاع التصوير التشخيصي لا يأتي فقط من استبدال التقنيات المتقدمة، بل أيضاً من انتشار قدرات التصوير الأساسية. ولا سيما في مناطق آسيا والمحيط الهادئ وأمريكا اللاتينية والشرق الأوسط وأفريقيا، حيث لا تزال هناك مجال لتحسين إتاحة أجهزة التصوير. ومن المتوقع أن تسهم الأجهزة المجددة المعتمدة والموجات فوق الصوتية المحمولة والتصوير المقطعي المحوسب المتنقل في خفض عتبة الاستثمار الرأسمالي، مما يمكّن مزيداً من المؤسسات الطبية الأساسية من امتلاك قدرات تشخيصية أساسية.
ثانياً: نقطة التحول التقني — الذكاء الاصطناعي ينتقل من "المساعدة في قراءة الصور" إلى "عملية المسح نفسها"
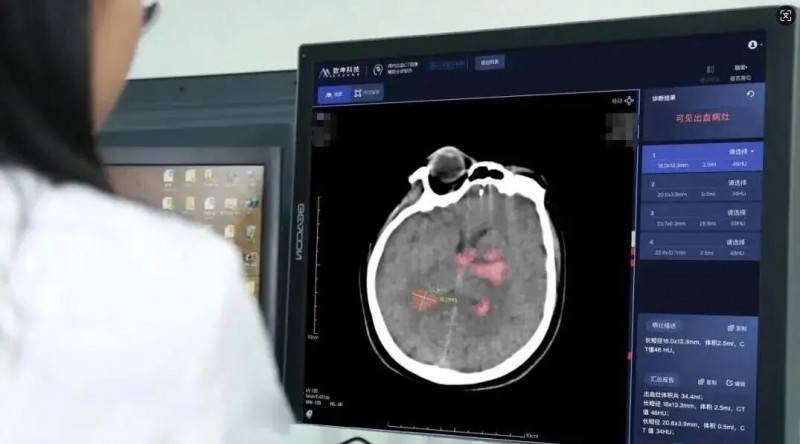
في السنوات الماضية، ركّز النقاش حول الذكاء الاصطناعي الطبي على مراحل "المعالجة اللاحقة" كالتعرف على الصور وكشف الآفات والتقارير الآلية. لكن التقرير يؤكد أن أهم تغيير في مجال التصوير التشخيصي يحدث في مرحلة أبكر: إذ يُدمج الذكاء الاصطناعي في عملية التقاط الصور نفسها.
خذ تقنية إعادة البناء بالتعلم العميق مثالاً: بدأ المصنّعون بدمج الخوارزميات مباشرة في سلسلة التقاط الصور لأجهزة الرنين المغناطيسي والتصوير المقطعي المحوسب، لتقليل الضوضاء وتحسين جودة الصورة في مرحلة توليد الإشارة، بدلاً من تحسين الصورة بعد اكتمال المسح. وتحمل هذه النقلة قيمة سريرية أكثر مباشرة: فهي من جهة تقصّر زمن المسح وترفع معدل المعالجة اليومي للجهاز الواحد، ومن جهة أخرى تساعد في الحصول على صور عالية الجودة بجرعة إشعاعية أقل أو زمن التقاط أقصر.
ويذكر التقرير أن تسلسل Sonic DL من GE HealthCare أصبح يمكّن فحوصات الرنين المغناطيسي المعقدة متعددة التسلسلات للدماغ والمفاصل من الاكتمال في غضون 15 دقيقة. وتُظهر حالات كهذه أن قيمة الذكاء الاصطناعي لقطاع التصوير لا تقتصر على "مساعدة الطبيب في اتخاذ القرار"، بل تشمل أيضاً رفع معدل استخدام الأجهزة وتقليل وقت انتظار المرضى وتخفيف ضغط التوسع في المستشفيات. وبالنسبة لأقسام التصوير ذات النفقات الرأسمالية المرتفعة، إذا تمكن الجهاز نفسه من إجراء فحوصات أكثر، فسيُعاد حساب نموذج العائد على الاستثمار.
ومن الجدير بالملاحظة أن مجال الأشعة أصبح من أكثر المجالات التي وافقت فيها إدارة الغذاء والدواء الأمريكية على أجهزة طبية تعمل بالذكاء الاصطناعي، إذ يشير التقرير إلى أن عدد الموافقات ذات الصلة تجاوز 1100. وهذا يعني أن التصوير بالذكاء الاصطناعي ينتقل من إثبات المفهوم إلى التطبيق السريري الروتيني. لكن على القطاع أن يتحلى بالحذر: فلا تزال قدرة نماذج الذكاء الاصطناعي على التعميم عبر فئات سكانية مختلفة وأجهزة مختلفة وسير عمل طبي مختلف بحاجة إلى تحقق مستمر، كما لم تُحلّ بعد بشكل كامل قضايا التنظيم وإسناد المسؤولية والتفسيرية السريرية.
ثالثاً: أنظمة PACS السحابية والقراءة عن بُعد — تحديات أمن البيانات خلف تحسين الكفاءة
إلى جانب الذكاء الاصطناعي، تغيّر أنظمة PACS السحابية الأصلية ومنصات الأشعة عن بُعد طريقة إدارة بيانات التصوير. فالمستشفيات التقليدية تعتمد عادةً على أنظمة أرشفة الصور المحلية، مما يحدّ من كفاءة الاستدعاء عبر الفروع والاستشارات والتعاون في التقارير. أما الأنظمة السحابية فتتيح تخزيناً موحداً عبر فروع متعددة وقراءة عن بُعد ومشاركة موارد الخبراء، مما يحمل قيمة واضحة للمجموعات الطبية الكبيرة والتحالفات الطبية الإقليمية والمؤسسات الطبية الأساسية.
وفي ظل نقص أطباء الأشعة، يمكن للقراءة عن بُعد أن تخفف تراكم التقارير وتقصّر الزمن من الفحص إلى التشخيص. وبالنسبة لمرضى المناطق النائية، تساعد منصات التصوير السحابية أيضاً في تحسين إتاحة التشخيص التخصصي.
لكن التحول السحابي لا يحمل مكاسب الكفاءة فحسب. فبيانات التصوير الطبي ضخمة الحجم وعالية الحساسية من حيث الخصوصية، وإذا تعرضت للتسريب أو لهجمات الفدية، فسيؤثر ذلك مباشرة على تشغيل المؤسسات الطبية وحقوق المرضى. ومع انتقال أنظمة التصوير من الشبكات المغلقة داخل المستشفى إلى السحابة والتعاون متعدد المؤسسات، سيصبح الأمن السيبراني والامتثال للبيانات وإدارة صلاحيات الوصول وقدرات التعافي من الكوارث مؤشرات مهمة في قرارات الشراء. وستكون المنافسة المستقبلية لشركات التصوير ليست فقط منافسة على مواصفات الأجهزة، بل أيضاً منافسة على قدرات حوكمة البيانات.
رابعاً: المشهد الإقليمي — أمريكا الشمالية في الصدارة وآسيا والمحيط الهادئ الأسرع نمواً
من الناحية الإقليمية، استحوذت أمريكا الشمالية على أكبر حصة سوقية في عام 2025، بفضل البنية التحتية الطبية المتطورة وارتفاع معدل فحوصات التصوير للفرد وقوة القدرة الشرائية للمستشفيات ونظام الدفع المتطور نسبياً. كما عززت المجموعات الطبية الكبيرة ومنظمات الشراء الجماعي استقرار عقود الشراء والصيانة طويلة الأجل للأجهزة المتقدمة.
أما منطقة آسيا والمحيط الهادئ فتُعتبر السوق الأسرع نمواً. فأسواق الصين والهند واليابان وكوريا الجنوبية وأستراليا تواصل التقدم في بناء البنية التحتية الطبية وتوسع المستشفيات الخاصة واستثمارات الحكومات في تحديث الرعاية الصحية. ولا سيما في الصين والهند، حيث يوفر القاعدة السكانية الضخمة واحتياجات بناء القدرات الطبية الأساسية مجالاً لتطوير التصوير المحمول والتشخيص بمساعدة الذكاء الاصطناعي والأجهزة المحلية متوسطة وعالية الجودة.
غير أن الفوارق داخل سوق آسيا والمحيط الهادئ واضحة. فاليابان وكوريا الجنوبية تركّزان أكثر على تحديث الأجهزة المتقدمة والتشخيص والعلاج الدقيق، بينما تجمع الصين بين احتياجات ترقية المستشفيات المتقدمة واستكمال القدرات الأساسية، أما الهند وبعض مناطق جنوب شرق آسيا فتركز أكثر على القيمة مقابل السعر والإتاحة. لذلك، قد يصعب على الشركات التي تعتمد استراتيجية منتج واحدة لتغطية سوق آسيا والمحيط الهادئ بأكملها تحقيق نتائج مثالية.
خامساً: ضغوط الدفع — تفاقم التناقض بين الاستثمار في الأجهزة المتقدمة وتشديد السداد
رغم استمرار نمو سوق التصوير التشخيصي، فإنه لا يخلو من معوقات. ويشير التقرير بشكل خاص إلى أن مراكز الرعاية الطبية والمساعدة الطبية الأمريكية (CMS) أدخلت في جدول الأتعاب الطبية لبرنامج Medicare لعام 2026 تعديلات كفاءة، خفّضت بموجبها الوحدات النسبية لقيمة العمل لنحو 7700 رمز تشخيصي وإجرائي بشكل دائم بنسبة 2.5%. بل إن بعض الرموز الجديدة المركبة للتصوير المقطعي المحوسب للرأس والرقبة أدت إلى انخفاض إجمالي في السداد يصل إلى 30.8%.
ويحمل هذا التغيير دلالة اتجاهية للقطاع. فأجهزة التصوير تزداد تكلفة، وتحتاج المستشفيات إلى الاستثمار في برمجيات الذكاء الاصطناعي والأنظمة السحابية وخدمات الصيانة والأمن السيبراني؛ لكن جهة الدفع تميل إلى الضغط، مما يؤدي إلى عدم تطابق بين "ارتفاع الاستثمار التقني وانخفاض عائد السداد". وقد تكون النتيجة أن بعض المؤسسات الطبية تمدد دورة حياة الأجهزة وتؤجل تحديث الأجهزة المتقدمة أو تتجه إلى الأجهزة المجددة والاستعانة بمصادر خارجية للخدمات.
وبالنسبة للمصنّعين، يعني هذا أن نموذج بيع الأجهزة المتقدمة فقط يواجه ضغوطاً. وقد تكون الحلول الأكثر تنافسية في المستقبل هي مزيج "الأجهزة + البرمجيات + الخدمات + إثبات كفاءة التشغيل". ومن يستطيع إثبات أن منتجاته تقصّر زمن الفحص وتخفض معدل إعادة المسح وترفع دقة التشخيص وتحسّن الأداء المالي للمستشفى، سيكون أكثر قدرة على نيل قبول المشترين.
سادساً: المشهد التنافسي — تسارع اندماج العمالقة والتميّز يصبح مفتاحاً
تشمل الشركات الرئيسية التي أوردها التقرير GE HealthCare وSiemens Healthineers وPhilips وCanon Medical وFujifilm وSamsung Medison وUnited Imaging Healthcare وButterfly Network وغيرها. وتُظهر التحركات الأخيرة أن المنافسة في القطاع تتطور نحو المنصات والتخصص حسب السيناريو.
فعلى سبيل المثال، أطلقت GE HealthCare في عام 2026 تقنية SIGNA MRI من الجيل الجديد وحلول سير عمل بالذكاء الاصطناعي؛ وأصدرت Siemens Healthineers سير عمل متكاملاً للتدخل التاجي عبر الجلد الموجه بالتصوير المقطعي المحوسب، يربط بين التصوير المقطعي وتحليل اللويحات والتخطيط قبل الجراحة والتوجيه في غرفة القسطرة؛ وأطلقت Fujifilm منصة ARIETTA Deep Insight x للتصوير بالموجات فوق الصوتية بتطبيقات الذكاء الاصطناعي والتعلم العميق؛ ودمجت Samsung Medison أعمال التصوير الأمريكية لتوسيع نطاق تقنيات الموجات فوق الصوتية بالذكاء الاصطناعي والتصوير الرقمي والتصوير المقطعي المحوسب المحمول وكاشفات العدّ الفوتوني.
وتُظهر هذه الحالات أن شركات التصوير لم تعد تتنافس فقط على أداء الجهاز الواحد، بل تسعى إلى التعمق في المسار السريري وتقديم حلول متكاملة من المسح والتحليل والتقرير إلى التوجيه العلاجي. ولا سيما في المجالات عالية القيمة كأمراض القلب والأوعية الدموية والأورام والأعصاب، حيث يتحول التصوير تدريجياً من أداة تشخيصية إلى منصة قرار سريري.
خاتمة: النمو مؤكد، لكن إعادة هيكلة القيمة أكثر أهمية
إجمالاً، يعكس توقع وصول سوق التصوير التشخيصي العالمي إلى 33.2 مليار دولار بحلول عام 2031 متانة الطلب طويل الأجل في القطاع. لكن معدل النمو السنوي المركب البالغ 4.6% يذكّر السوق أيضاً بأن هذا ليس قطاعاً يفوز بالانطلاق الهائل للحجم، بل قطاع يوازن بدقة بين التقنية والتكلفة والتنظيم والقيمة السريرية.
في المستقبل، ينبغي للمؤسسات الطبية تجنّب السعي الأعمى وراء الأجهزة المتقدمة، بل وضع خطط بناء قدرات التصوير بناءً على طيف الأمراض وتدفق المرضى وهيكل الدفع وموارد الأطباء. أما المصنّعون فينبغي أن ينتقلوا من بيع الأجهزة إلى حلول الكفاءة السريرية، وتقديم أدلة قابلة للقياس على العائد على الاستثمار. كما ينبغي للجهات التنظيمية والدافعة إنشاء آلية أكثر علمية لتقييم القيمة، وتقديم دعم سداد معقول للتقنيات القادرة فعلاً على تحسين جودة التشخيص وخفض التكاليف الطبية طويلة الأجل.
وبالنسبة للأسواق النامية، سيكون توسيع التغطية الأساسية للتصوير وتطوير الأجهزة المحمولة ومنصات القراءة عن بُعد أكثر جدوى من مجرد استيراد أجهزة متقدمة باهظة الثمن. والجولة المقبلة من المنافسة في قطاع التصوير التشخيصي لن تكون فقط "الرؤية الأوضح"، بل "الرؤية الأبكر والأسرع والأكثر إنصافاً".