العقبة الحقيقية أمام طفرة بناء البنية التحتية للكهرباء في الولايات المتحدة: الطلب لم يعد المشكلة، بل القدرة التنفيذية هي المفتاح
أخبار ar.wedoany.com، تشهد البنية التحتية للكهرباء في الولايات المتحدة دورة توسع مستمرة لم تشهدها منذ عشرين عاماً. وأشار تقرير متخصص صدر مؤخراً عن MSI Economics، الذراع البحثي لشركة MOCA Systems, Inc. (MSI)، بعنوان "شحن أمريكا: فرص البناء في قطاع الكهرباء الأمريكي 2025–2030"، إلى أن الإنفاق السنوي على البناء في مجالات توليد الكهرباء بالغاز الطبيعي والطاقة الشمسية وطاقة الرياح والطاقة النووية في الولايات المتحدة يُتوقع أن يرتفع من نحو 70 مليار دولار في 2025 إلى حوالي 150 مليار دولار بحلول 2030، ليصل إجمالي الإنفاق على البناء خلال ست سنوات إلى ما يقارب 691 مليار دولار.
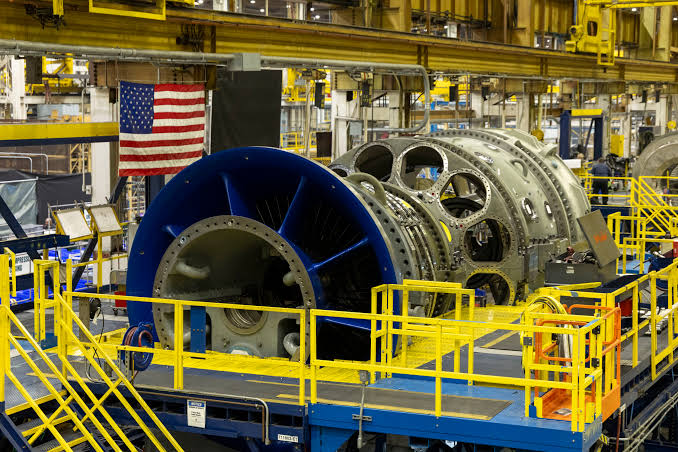
ويُظهر هذا الرقم أن قطاع الكهرباء الأمريكي لا يعاني من نقص في الطلب. وما سيحدد فعلياً قدرة الولايات المتحدة على إنجاز التوسع في الكهرباء خلال السنوات المقبلة لم يعد مسألة "وجود مشاريع من عدمه"، بل "قدرة المشاريع على التحقق على أرض الواقع". إذ أصبحت مدة تسليم المعدات، وطوابير الربط بالشبكة، وتوافر العمالة الماهرة، وترتيبات رأس المال، متغيرات محورية تقيّد وتيرة بناء البنية التحتية للكهرباء في الولايات المتحدة.
أولاً: جانب الطلب: مراكز البيانات والتصنيع المتقدم يعيدان تشكيل منحنى نمو الكهرباء
على مدى العقدين الماضيين، كان نمو الطلب على الكهرباء في الولايات المتحدة بطيئاً نسبياً بشكل عام. لكن هذا الوضع آخذ في التغير. ويشير تقرير MSI Economics إلى أن حجم الاستثمارات المعلنة في مراكز البيانات والتصنيع المتقدم بلغ 1.66 تريليون دولار، مما يدفع الطلب على الكهرباء على مستوى المرافق العامة إلى مرحلة نمو مستمر.
ويقف وراء هذا التحول اتجاهان رئيسيان.
أولاً، أدى التطور السريع للذكاء الاصطناعي والحوسبة السحابية والاقتصاد الرقمي إلى جعل مراكز البيانات مصدراً مهماً للطلب الإضافي على الكهرباء. فمراكز البيانات الكبيرة لا تستهلك كميات ضخمة من الكهرباء فحسب، بل تفرض أيضاً متطلبات عالية للغاية على استقرار الإمداد واستمراريته وقدرته على التكرار الاحتياطي. ونماذج تخطيط الكهرباء التقليدية القائمة على أحمال القطاع السكني والتجاري والصناعي العادي تواجه الآن أحمالاً جديدة أكثر تركيزاً وأعلى كثافة وأسرع نمواً.
ثانياً، يؤدي عودة التصنيع إلى الولايات المتحدة وزيادة الاستثمارات في التصنيع المتقدم إلى رفع الطلب على الكهرباء أيضاً. فصناعات أشباه الموصلات والبطاريات ومعدات الطاقة النظيفة تتسم عادةً بكثافة رأس المال العالية والاستهلاك المرتفع للطاقة، مما يفرض متطلبات أكبر على قدرة الاستيعاب للشبكات الكهربائية الإقليمية. وبالتالي، لم يعد بناء البنية التحتية للكهرباء مجرد قضية طاقة، بل أصبح شرطاً أساسياً للتنافس الصناعي والتنمية الاقتصادية الإقليمية.
ومن هذا المنظور، فإن التوسع في بناء البنية التحتية للكهرباء في الولايات المتحدة ليس تقلباً قصير الأجل، بل إعادة توزيع للبنية التحتية ناتجة عن تغير الهيكل الصناعي.
ثانياً: المشهد الإقليمي: تكساس مركز النمو، لكن الضغوط تتركز فيها أيضاً
يُظهر التقرير أنه بحلول 2030، سيتركز 87% من الإنفاق الضمني على بناء محطات التوليد في الولايات المتحدة في ثلاث مناطق لشبكات الربط البيني، حيث يساهم سوق ERCOT الذي تقع فيه تكساس بنحو نصف النمو. ورغم أن حجم الطلب الأقصى في ERCOT أصغر من منطقة PJM في وسط الأطلسي وMISO في الغرب الأوسط، فإن معدل نموه يبلغ نحو ثلاثة أضعاف معدل نموهما.
وليس مفاجئاً أن تصبح تكساس محور بناء البنية التحتية للكهرباء في الولايات المتحدة. فتمتلك الولاية موارد الأراضي، وقاعدة صناعية في قطاع الطاقة، وآلية سريعة نسبياً لدفع المشاريع، وطلباً كبيراً على الاستثمار الصناعي ومراكز البيانات. كما كانت تكساس منذ فترة طويلة سوقاً مهمة لطاقة الرياح والطاقة الشمسية وتوليد الكهرباء بالغاز الطبيعي في الولايات المتحدة، مع درجة عالية من التحرر الاقتصادي واستجابة سريعة للاستثمار.
لكن النمو السريع يعني أيضاً تركز المخاطر. فقد كشفت شبكة كهرباء تكساس في الماضي عن نقاط ضعف في الموثوقية بسبب الأحوال الجوية القاسية. وإذا لم تتقدم قدرات التوليد الجديدة وتوسيع النقل وتخزين الطاقة وإدارة الأحمال بشكل متزامن، فقد يتحول التوتر بين العرض والطلب على الكهرباء من مشكلة عارضة إلى ضغط هيكلي.
لذلك، تُظهر حالة تكساس أن بناء البنية التحتية للكهرباء لا يتعلق فقط بحجم القدرة المركبة، بل بمرونة النظام. فإذا لم تتمكن قدرات التوليد الجديدة من الاتصال بالشبكة والإرسال والتشغيل المستقر بفعالية، فلن تتحول إلى ضمان حقيقي لإمداد الكهرباء.
ثالثاً: عنق الزجاجة في جانب العرض: نقص المعدات أكثر إلحاحاً من التمويل والموافقات
أحد الأحكام الرئيسية لـ MSI Economics هو أن القيد الأول على بناء البنية التحتية للكهرباء في الولايات المتحدة حالياً ليس التمويل أو الموافقات التنظيمية، بل توريد المعدات والقدرة التنفيذية.
ويشير التقرير إلى أن مدة تسليم المحولات الكبيرة الكبرى قد تمتد إلى 128 أسبوعاً، وأن التوربينات الغازية الثقيلة قد تستغرق من 5 إلى 7 سنوات من الطلب حتى التشغيل التجاري. وفي الوقت نفسه، قدرة التوريد المحلية محدودة، ونحو نصف التأخيرات في سلسلة التوريد مرتبط مباشرة بنقص المحولات ومعدات المفاتيح الكهربائية.
وهذا يعني أنه حتى لو حصل المشروع على التمويل والأراضي والطلب في السوق، فقد يتأخر بدء التنفيذ أو تأجيل التشغيل بسبب عدم تسليم المعدات الرئيسية في الوقت المحدد. فمشاريع الكهرباء تتسم بطابع سلسلي عالٍ، وتأخر محول كبير واحد أو مجموعة معدات مفاتيح أو مجموعة توربينات غازية قد يؤثر على العقد الزمني للمشروع بأكمله.
كما يولد عنق الزجاجة في المعدات تأثيرات متسلسلة. فمن ناحية، يؤدي تطول مدة التسليم إلى ارتفاع تكاليف المشروع، مما يدفع المطورين إلى حجز المعدات مسبقاً ودفع علاوات أعلى؛ ومن ناحية أخرى، يؤدي ارتفاع عدم اليقين إلى التأثير على ترتيبات التمويل، لأن المستثمرين يولون اهتماماً أكبر لقدرة المشروع على توليد التدفقات النقدية في الوقت المحدد.
وهذا يدل على أن محور المنافسة في بناء البنية التحتية للكهرباء في الولايات المتحدة يتحول من "التنافس على المشاريع" إلى "التنافس على سلاسل التوريد". فمن يتمكن من حجز المعدات طويلة الدورة في وقت أبكر، يكون أكثر احتمالاً لتحقيق السبق في البناء خلال السنوات المقبلة.
رابعاً: المسارات التقنية: الطاقة الشمسية الأسرع توسعاً، والغاز الطبيعي لا يزال دعامة الموثوقية
يتوقع التقرير أن تهيمن الطاقة الشمسية على القدرات الجديدة، إذ تمثل نحو 74% من الزيادة في القدرة، مع أدنى تكلفة لكل ميغاواط. ويعكس ذلك أن الطاقة الشمسية على مستوى المرافق العامة في الولايات المتحدة لا تزال تتمتع بميزة تكلفة واضحة وميزة حجم في البناء.
لكن للطاقة الشمسية قيوداً طبيعية. فإنتاجها يتأثر بالطقس وتعاقب الليل والنهار، ويحتاج إلى تكامل مع أنظمة تخزين الطاقة والنقل والإرسال. وبالنسبة للأحمال المستمرة مثل مراكز البيانات والتصنيع المتقدم، يصعب تلبية متطلبات الموثوقية العالية بالاعتماد على مصادر الطاقة المتقطعة وحدها.
لذلك، لا يزال توليد الكهرباء بالغاز الطبيعي يُعتبر الخيار الأكثر واقعية للتوسع بين مصادر الطاقة القابلة للإرسال. ويشير التقرير إلى أن الغاز الطبيعي هو المصدر الوحيد القابل للإرسال الذي يشهد توسعاً جوهرياً، وهو أيضاً المسار التقني الوحيد الذي ترتفع تكلفته لكل ميغاواط، إذ ارتفعت بنحو 28% منذ 2022. ويعكس ذلك ندرة معدات التوربينات الغازية وارتفاع تكاليف البناء وتفاقم المنافسة على المشاريع.
أما الطاقة النووية فلها دور أكثر تعقيداً. ويذكر التقرير أن تكلفة الطاقة النووية لكل ميغاواط تبلغ نحو 6 إلى 7 أضعاف تكلفة الطاقة الشمسية على مستوى المرافق العامة، وتتوقع إدارة معلومات الطاقة الأمريكية (EIA) عدم دخول أي قدرة نووية جديدة حيز التشغيل قبل 2030. لكن الطاقة النووية تمتلك قدرة إنتاج مستمر تتراوح بين 85% و95%، وهي من التقنيات القليلة القادرة على توفير كهرباء مستقرة ومنخفضة الكربون بشكل مستدام. لذلك، ورغم محدودية مساهمتها على المدى القصير، لا تزال للطاقة النووية قيمة استراتيجية.
وهذا يدل على أن تحول قطاع الكهرباء في الولايات المتحدة ليس مجرد "استبدال الطاقة المتجددة بالطاقة التقليدية"، بل بحث عن توازن بين التكلفة والموثوقية وانبعاثات الكربون ودورة البناء.
خامساً: المنطق الرأسمالي: الاستثمار يتحول من ملاحقة الطلب إلى ضمان يقين التسليم
مع وضوح نمو الطلب على الكهرباء، تعدل أسواق رأس المال استراتيجياتها أيضاً. ويشير التقرير إلى أن مؤسسات استثمارية خاصة مثل بلاكستون وبروكفيلد تعمل على دمج ملكية أصول التوليد مع الطلب النهائي على الكهرباء، وتدعم ذلك عبر اتفاقيات شراء الكهرباء لمدة 15 إلى 20 عاماً. وفي الوقت نفسه، أُعيد توجيه نحو 30 مليار دولار من قروض الطاقة النظيفة نحو الغاز الطبيعي والطاقة النووية.
ويعكس هذا التحول اهتمام رأس المال بـ"اليقين". فبناء البنية التحتية للكهرباء يتطلب أموالاً ضخمة وفترات طويلة، ويعتمد عائد الاستثمار بشكل كبير على قدرة المشروع على البناء والاتصال بالشبكة وبيع الكهرباء في الوقت المحدد. ويمكن لاتفاقيات شراء الكهرباء طويلة الأجل أن تساعد المشروع على تأمين مصادر الإيرادات، كما تساعد الشركات الكبيرة المستهلكة للطاقة على استقرار تكاليف الطاقة.
لكن تحرك رأس المال نحو المنبع قد يثير مشكلات جديدة. فإذا قامت شركات التكنولوجيا الكبرى ومشغلو مراكز البيانات والمؤسسات الرأسمالية بحجز موارد الكهرباء بشكل تفضيلي، فقد يتفاقم عدم التوازن في توزيع موارد الكهرباء الإقليمية. ويتعين على أنظمة الكهرباء العامة أن تخدم الاستثمار الصناعي وأن تضمن في الوقت نفسه إمداد الكهرباء للسكان والشركات الصغيرة والمتوسطة، مما يتطلب من الجهات التنظيمية الحفاظ على توازن بين كفاءة السوق والعدالة العامة.
سادساً: الحكم الجوهري: حجم البناء تأجل ولم يُلغَ
ترى MSI Economics أن الطلب على بناء البنية التحتية للكهرباء في الولايات المتحدة لم يختفِ، بل تأجل بسبب قيود المعدات والربط بالشبكة وقدرات التنفيذ. ويعمل المصنعون على توسيع الإنتاج، لكن معظم القدرات الإنتاجية الجديدة لن تتحرر قبل 2028 وما بعده. لذلك، قد يظل بناء البنية التحتية للكهرباء في الولايات المتحدة خلال 2025–2027 في مرحلة "طلب قوي لكن قدرة إنتاجية مقيدة"، مع تحرر مزيد من المشاريع بشكل مركّز في النصف الثاني من هذا العقد.
ويستحق هذا الحكم الاهتمام. فإذا تأجل عدد كبير من المشاريع لتبدأ بشكل مركّز بعد 2028، فقد يؤدي ذلك إلى ازدحام جديد في موارد البناء وتوريد المعدات والاتصال بالشبكة. وبعبارة أخرى، إذا لم يُدَر التأخير الحالي بشكل جيد، فقد يتحول إلى عنق زجاجة أكثر حدة في المستقبل.
لذلك، فإن مفتاح بناء البنية التحتية للكهرباء في الولايات المتحدة ليس مجرد توسيع حجم الاستثمار، بل تحسين ترتيب أولويات المشاريع وتنسيق سلاسل التوريد والقدرة على التخطيط العابر للمناطق لشبكات الكهرباء.
سابعاً: التوصيات: التحول من الطلب المدفوع إلى حوكمة التنفيذ
على نحو شامل، يقف بناء البنية التحتية للكهرباء في الولايات المتحدة عند نقطة تحول مهمة. فجانب الطلب مدفوع بمراكز البيانات والتصنيع المتقدم، ويتمتع بيقين نمو قوي؛ أما جانب العرض فيقيده المعدات والعمالة والربط بالشبكة وإيقاع رأس المال. وفي السنوات المقبلة، ستكون كفاءة منظومة التنفيذ هي العامل الجوهري الذي يحدد نجاح التوسع في الكهرباء بالولايات المتحدة.
ولتعزيز القدرة على إنجاز البناء على أرض الواقع، يلزم التقدم في أربعة مجالات على الأقل.
أولاً، تعزيز سلسلة توريد المعدات الرئيسية. ينبغي إدراج المعدات طويلة الدورة مثل المحولات الكبيرة ومعدات المفاتيح الكهربائية والتوربينات الغازية ضمن خطط الصناعات الرئيسية، وتشجيع التصنيع المحلي على توسيع الإنتاج، وإنشاء آلية أكثر شفافية لمعلومات مدد التسليم.
ثانياً، إصلاح آلية طوابير الربط بالشبكة. ينبغي إعطاء الأولوية للمشاريع الناضجة التي تتوافر لديها شروط التمويل والمعدات والأراضي، وتقليل الطلبات "الاحتفاظية"، ورفع كفاءة الاتصال بالشبكة.
ثالثاً، التنسيق الشامل لمزيج مصادر الطاقة. يمكن للطاقة الشمسية أن تتحمل العبء الرئيسي للقدرات الجديدة، لكن يجب تطوير تخزين الطاقة وتوليد الغاز الطبيعي لتغطية الذروة وشبكات النقل ومصادر الطاقة المستقرة منخفضة الكربون طويلة الأجل بشكل متزامن، لتجنب تراجع موثوقية النظام.
رابعاً، تعزيز القوى العاملة وقدرات إدارة المشاريع الهندسية. فبناء البنية التحتية للكهرباء ليس صناعة كثيفة رأس المال فحسب، بل صناعة كثيفة القدرات الهندسية المتخصصة أيضاً. وسيؤثر تدريب العمال المهرة وتحسين إدارة المشاريع ورفع كفاءة التنسيق في التنفيذ مباشرة على وتيرة البناء.
وعلى نحو عام، فإن الفرص أمام بناء البنية التحتية للكهرباء في الولايات المتحدة هائلة، لكن القيود واقعية بالقدر نفسه. ويُلخّص براندون ميتشالسكي، كبير اقتصاديي MSI، هذا الوضع بإيجاز: ما يقيّد هذه الجولة من التوسع ليس الطلب، بل التنفيذ. والشركات والمستثمرون الذين سيستفيدون فعلاً في المستقبل ليسوا أولئك الذين يلاحقون الطلب فحسب، بل القادرون على ربط سلاسل المعدات والربط بالشبكة والعمالة ورأس المال.
وهذا يقدم أيضاً درساً لتحول الطاقة العالمي: الجولة الثانية من المنافسة في البنية التحتية للطاقة ليست مجرد منافسة على القدرة التخطيطية وحجم الاستثمار، بل منافسة على سلاسل التوريد والتنظيم الهندسي وقدرات حوكمة النظام.
المنتجات ذات الصلة
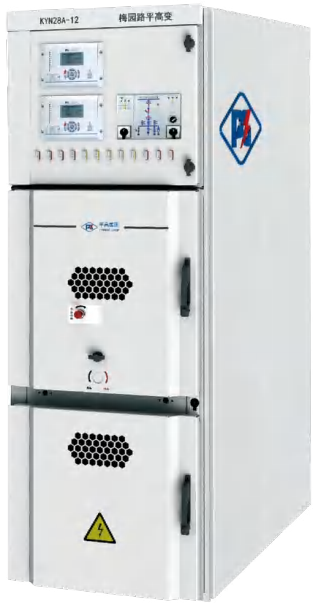

KYN28A-12 معدات مفاتيح معدنية مدرعة قابلة للإزالة
Tianjin Ping Gao Intelligent Electric Co., Ltd.
وحدة تحكم إنذار الغاز AEC2301a
CHENGDU ACTION ELECTRONICS JOINT-STOCK CO., LTD.
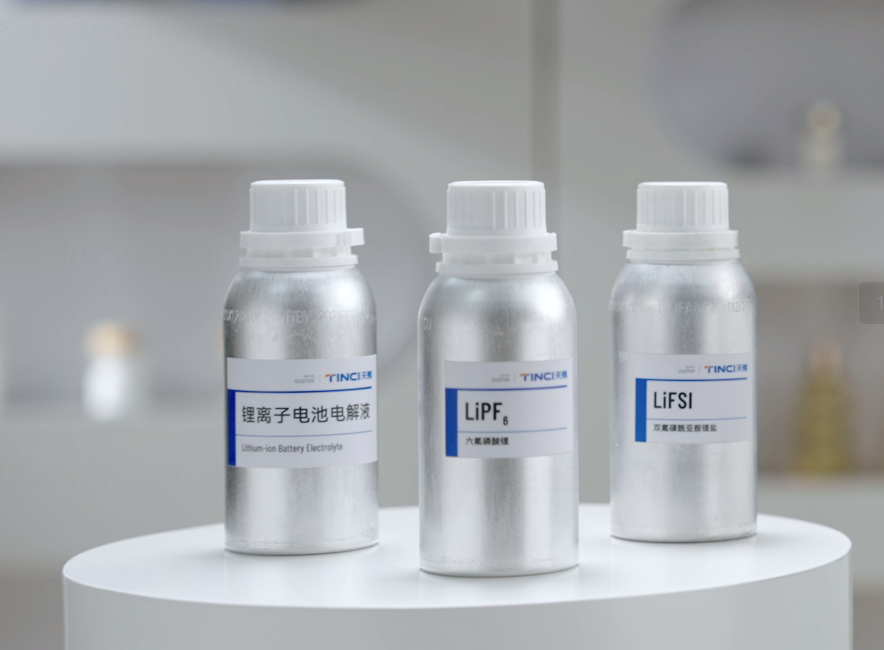
إلكتروليت بطارية أيونات الليثيوم / إلكتروليت بطارية أيونات الصوديوم / إلكتروليت الحالة الصلبة
Guangzhou Tinci Materials Technology Co., Ltd.
معدات التحليل الكهربائي للكلور القلوي
BLUESTAR (BEIJING) CHEMICAL MACHINERY CO., LTD.
محول مغمور بالزيت للاستخدام في المحطات بجهد 10 كيلوفولت
SHANDONG TAIKAI TRANSFORMER CO., LTD.

صمام كرة هوائي عالي الضغط مقاوم للتآكل
Zhejiang Deca Control Valve Meter Co., Ltd.
باب عزل الهواء الساخن بختم ثلاثي ولوحين
Xi'an Yingchuan Electric Power Equipment Co., Ltd.

غشاء أيوني مشبع بالفلور - غشاء سلسلة CM-10N
Guizhou Juneng Century Technology Co., Ltd.